Les 24 premières heures
Faire constater le décès
Un médecin doit établir le certificat de décès. Sans ce document, rien d'autre ne peut avancer.
- Décès à domicile : appelez le médecin traitant ou, en son absence, le 15.
- Décès à l'hôpital ou en EHPAD : l'établissement s'en charge.
- Mort violente ou suspecte : prévenez la gendarmerie, qui déclenchera les constatations.
Déclarer le décès à la mairie
La déclaration se fait à la mairie du lieu du décès, pas du domicile du défunt. Ce point piège beaucoup de familles : si votre parent est mort à l'hôpital d'Auch alors qu'il vivait à Pujaudran, c'est Auch.
À apporter :
- le certificat de décès,
- une pièce d'identité du déclarant,
- le livret de famille ou une pièce d'identité du défunt.
La mairie délivre l'acte de décès. C'est la pièce que tous les organismes vous réclameront.
Le conseil qui fait gagner des semaines : demandez tout de suite 10 à 15 copies de l'acte de décès. Elles sont gratuites. Chaque banque, chaque assureur, chaque caisse en exigera une. Y revenir plus tard, c'est autant de temps perdu.
Les pompes funèbres peuvent faire cette déclaration à votre place, mais la prestation est facturée.
Sous 48 heures
Contacter une entreprise de pompes funèbres
Les obsèques doivent avoir lieu dans les 6 jours ouvrables suivant le décès. Le délai est court, et il court déjà.
Avant de signer : demandez plusieurs devis. Les tarifs varient fortement d'un opérateur à l'autre pour des prestations identiques.
Vérifier l'existence d'un contrat obsèques
Beaucoup de personnes souscrivent une assurance obsèques sans en parler à leurs enfants. Si un contrat existe et que vous l'ignorez, la famille paie deux fois.
L'AGIRA permet de rechercher les contrats d'assurance souscrits par le défunt. La demande est gratuite.
Vérifiez aussi la mutuelle : certaines complémentaires santé prévoient un forfait obsèques.
Prévenir l'employeur
Si le défunt travaillait, son employeur doit être informé sous 48 heures. S'il était indépendant, prévenez l'URSSAF.
Sous 7 jours
C'est la semaine la plus chargée. Deux fronts : la retraite et les banques.
Les caisses de retraite
Chaque caisse dont dépendait le défunt doit être prévenue : régime de base (CNAV, MSA pour les agriculteurs) et complémentaires (Agirc-Arrco).
Pourquoi c'est urgent : les pensions versées après le décès devront être remboursées. Plus vous tardez, plus la somme à rendre est élevée, et elle est réclamée à la succession.
Une télédéclaration unique existe pour signaler le décès à l'ensemble des régimes de retraite en une seule fois, sur info-retraite.fr. Elle évite d'écrire à chaque caisse séparément.
Les banques
Prévenez chaque établissement où le défunt avait un compte.
Ce qui se passe ensuite :
- Les comptes individuels sont bloqués jusqu'au règlement de la succession.
- Les comptes joints continuent généralement de fonctionner pour le cotitulaire survivant.
- Les frais d'obsèques peuvent être prélevés sur le compte du défunt, dans une limite plafonnée.
Si vous ne savez pas où le défunt avait ses comptes, le fichier FICOBA recense l'ensemble des comptes bancaires ouverts en France à son nom. Les héritiers peuvent y accéder.
Les intervenants à domicile
Auxiliaire de vie, aide-ménagère, jardinier : les contrats doivent être rompus par lettre recommandée avec accusé de réception. Si le défunt employait en CESU, prévenez l'URSSAF. S'il passait par un prestataire, un simple appel suffit.
Sous 30 jours
Les organismes sociaux
CPAM, CAF, France Travail, Département (pour l'APA), caisse de retraite complémentaire santé. Chacun doit être informé pour arrêter les versements et, le cas échéant, ouvrir des droits au conjoint survivant.
Les assurances
Habitation, automobile, responsabilité civile, assurance emprunteur : à résilier ou à transférer. Ne résiliez pas l'assurance habitation avant d'être certain que le logement est vidé : un sinistre dans un logement non assuré se paie très cher.
Le logement
- Locataire : résiliez le bail. Attention, un préavis s'applique.
- Propriétaire bailleur : informez les locataires du changement d'interlocuteur.
- Résident en EHPAD : réclamez le dépôt de garantie et le remboursement des prestations payées d'avance. C'est très souvent oublié.
Les abonnements
Électricité, gaz, eau, téléphone, internet, presse, plateformes de streaming, mutuelle. Chacun continue de prélever tant qu'on ne l'arrête pas.
Entre 2 et 3 mois
- Situation fiscale du conjoint : à régulariser auprès des impôts dans les deux mois.
- Carte grise du véhicule : le certificat d'immatriculation doit être transféré ou le véhicule vendu dans les trois mois.
Sous 6 mois
Le notaire
Le règlement de la succession passe par un notaire dès qu'il y a un bien immobilier, un testament, un contrat de mariage ou une donation entre époux. Le délai est de 6 mois pour un décès survenu en France.
Ce que vous pouvez préparer en amont, et qui raccourcit considérablement le dossier :
- acte de décès et livret de famille,
- titres de propriété,
- relevés bancaires et derniers avis d'imposition,
- contrats d'assurance vie,
- justificatifs de dettes et de crédits en cours,
- coordonnées complètes de tous les héritiers.
La déclaration de succession
Elle est à déposer auprès de l'administration fiscale dans le même délai de 6 mois. Des seuils d'actif déterminent si elle est obligatoire, et ces seuils diffèrent selon le lien de parenté avec le défunt.
Au-delà du délai, des intérêts de retard courent.
Dans les 12 mois
La pension de réversion
C'est la démarche à ne pas manquer, et c'est celle qu'on oublie le plus souvent.
La pension de réversion verse au conjoint survivant une partie de la retraite du défunt. Elle n'est pas automatique : il faut la demander. Et elle dépend de conditions d'âge, de ressources et de situation matrimoniale qui varient d'un régime à l'autre.
Trois points qui coûtent cher quand on les ignore :
- La demande doit être déposée dans les 12 mois suivant le décès pour que le versement remonte à la date du décès. Au-delà, la pension ne part que de la demande.
- Il faut la demander auprès de chaque régime dont dépendait le défunt : base et complémentaires.
- Les conditions ne sont pas les mêmes partout. Le régime général impose une condition d'âge et de ressources ; les complémentaires ont leurs propres règles.
Les informations officielles sur la réversion sont disponibles sur info-retraite.fr.
La déclaration de revenus
L'année suivant le décès, la déclaration doit tenir compte de la période de vie commune et de la période de veuvage. Les modalités ont évolué avec le prélèvement à la source : faites-vous confirmer le format applicable à votre situation.
Le calendrier en un coup d'œil
| Délai | Ce qu'il faut faire |
|---|---|
| 24 h | Certificat de décès · Déclaration en mairie · Copies de l'acte de décès |
| 48 h | Pompes funèbres · Recherche contrat obsèques (AGIRA) · Employeur ou URSSAF |
| 7 jours | Caisses de retraite · Banques · Contrats d'aide à domicile |
| 30 jours | CPAM, CAF, France Travail, APA · Assurances · Logement · Abonnements |
| 2 à 3 mois | Situation fiscale du conjoint · Carte grise |
| 6 mois | Notaire · Déclaration de succession |
| 12 mois | Pension de réversion · Déclaration de revenus |
Les cinq erreurs les plus fréquentes
- Trop peu de copies de l'acte de décès. Deux exemplaires ne suffisent jamais. Demandez-en quinze dès le premier jour.
- Oublier une caisse complémentaire. Beaucoup de personnes ont cotisé à plusieurs régimes au fil de leur carrière. Prévenir la CNAV ne prévient pas l'Agirc-Arrco.
- Résilier trop vite l'assurance habitation. Tant que le logement contient des biens, il doit rester couvert.
- Laisser passer les 12 mois de la réversion. C'est de l'argent définitivement perdu, sans recours.
- Tout faire porter par une seule personne. Dans la plupart des familles, un seul enfant s'occupe de tout. Au bout de trois mois, il craque. Répartissez, ou faites-vous aider.
Préparer le dossier pour le notaire
Le notaire ne cherche pas les papiers à votre place. Il vous demande une liste de pièces, et tant que le dossier est incomplet, la succession n'avance pas. C'est là que la plupart des familles perdent des semaines.
Les pièces à réunir
Sur le défunt et la famille
- acte de décès, livret de famille, pièce d'identité,
- contrat de mariage ou convention de PACS s'il en existe un,
- coordonnées complètes de tous les héritiers, y compris ceux qu'on voit peu.
Sur ce qu'il possédait
- titres de propriété des biens immobiliers, dernières taxes foncières,
- relevés de tous les comptes bancaires, livrets et placements,
- contrats d'assurance vie et coordonnées des assureurs,
- carte grise des véhicules,
- inventaire sommaire du mobilier de valeur.
Sur ce qu'il devait
- crédits en cours et tableaux d'amortissement,
- derniers avis d'imposition,
- factures et charges impayées,
- pensions ou obligations alimentaires éventuelles.
Ce qu'il faut savoir avant de signer quoi que ce soit
Une succession, ce n'est pas seulement des biens : ce sont aussi les dettes. Un héritier n'est pas obligé d'accepter purement et simplement. Le droit français prévoit plusieurs options, dont une qui limite l'engagement de l'héritier à la valeur de ce qu'il reçoit.
Le choix se fait dans des délais encadrés et il engage. Ne décidez pas seul et ne signez rien avant d'avoir parlé au notaire. Si vous ignorez l'étendue des dettes, dites-le-lui : c'est précisément son rôle de les inventorier avant que vous vous prononciez.
Je ne donne aucun conseil juridique sur ce point. Mon travail s'arrête à réunir les pièces pour que vous arriviez chez le notaire avec un dossier complet, afin que la conversation porte sur les décisions et non sur les documents manquants.
Anticiper : ce que vos proches auront besoin de trouver
Tout ce qui précède se joue en quelques semaines. Ce qui décide de la difficulté, c'est ce qui a été préparé avant.
Le problème n'est presque jamais le patrimoine. C'est l'information : personne ne sait où sont les comptes, quelles caisses ont versé une retraite, quels contrats courent encore. Les familles passent des mois à reconstituer une vie administrative à partir de courriers retrouvés dans des tiroirs.
L'inventaire à constituer de son vivant
Un simple classeur, mis à jour une fois par an, suffit. Il doit répondre à six questions :
- Où sont les comptes ? Banques, livrets, placements, avec les numéros et les agences.
- Quelles caisses de retraite ? Régime de base et toutes les complémentaires, y compris celles d'un ancien métier.
- Quels contrats d'assurance ? Habitation, auto, santé, assurance vie, et le nom de la compagnie.
- Quels abonnements et fournisseurs ? Énergie, eau, téléphone, internet, avec les numéros de client.
- Quels biens et quels papiers de propriété ? Titres, actes, cartes grises.
- Qui prévenir ? Notaire, médecin, employeur ou ancien employeur, personnes à joindre.
Les décisions personnelles à écrire
Deux documents que l'on peut rédiger soi-même, gratuitement, et qui évitent aux proches d'avoir à deviner :
- Les directives anticipées, qui indiquent au corps médical ce que l'on souhaite ou non en fin de vie.
- La désignation d'une personne de confiance, chargée de parler en votre nom si vous ne le pouvez plus.
La loi permet également à chacun de fixer les conditions de ses funérailles. Écrire ses volontés et le faire savoir à un proche évite les désaccords familiaux au pire moment.
Les formulaires officiels de ces documents sont disponibles gratuitement sur service-public.fr. Je n'en vends aucun et ne suis liée à aucun assureur ni à aucune entreprise de pompes funèbres : si vous voulez comparer des contrats, adressez-vous directement aux professionnels concernés.
L'erreur classique
Beaucoup de gens font ce travail… et ne le disent à personne. Un classeur parfait que les enfants ne trouvent pas ne sert à rien. Dites où il est, à au moins deux personnes.
Se faire accompagner autour de L'Isle-Jourdain
Ces démarches sont longues, techniques, et elles tombent au pire moment. Vous n'avez pas à les affronter seul.
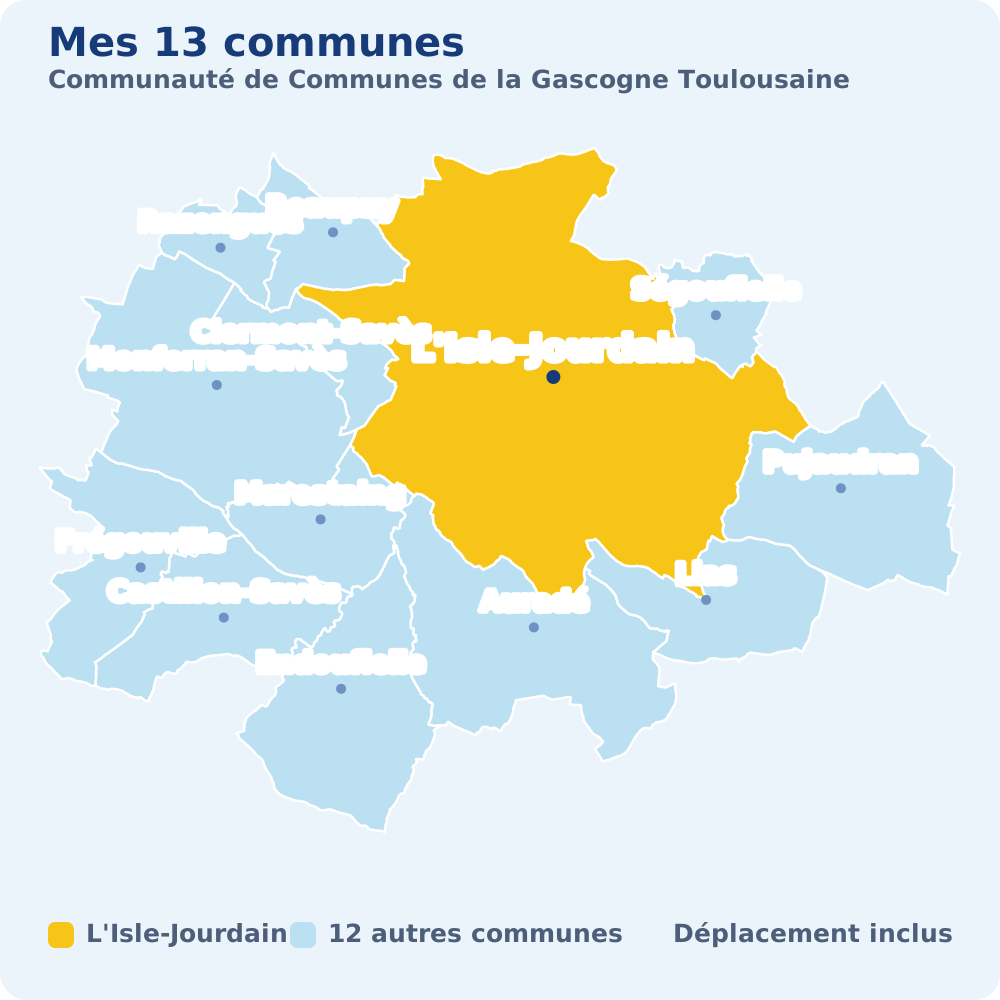
Proxi'Seniors intervient à votre domicile, sur les 13 communes de la Communauté de Communes de la Gascogne Toulousaine : Auradé, Beaupuy, Castillon-Savès, Clermont-Savès, Endoufielle, Frégouville, L'Isle-Jourdain, Lias, Marestaing, Monferran-Savès, Pujaudran, Razengues et Ségoufielle.
Ce que je fais avec vous
- trier le courrier et identifier ce qui est urgent,
- prévenir les organismes un par un et suivre les réponses,
- monter le dossier de pension de réversion,
- réunir les pièces demandées par le notaire,
- mettre les contrats et abonnements au bon nom,
- tenir la famille informée, pour que tout ne repose pas sur une seule personne.
En amont, si rien n'est encore arrivé
- constituer et classer l'inventaire administratif décrit plus haut,
- vérifier qu'aucune caisse ni aucun contrat n'a été oublié,
- vous aider à remplir les formulaires officiels de directives anticipées et de personne de confiance.
Ce que je ne fais pas
- aucun conseil juridique ou fiscal : c'est le rôle du notaire et de l'administration,
- aucune manipulation de vos fonds ni de vos moyens de paiement,
- rien en votre nom sans procuration écrite et limitée.
Quand une démarche relève d'un service public gratuit, je vous y oriente.
Le déplacement est compris dans la prestation.
Questions fréquentes
Où déclarer le décès si mon parent est mort à l'hôpital d'une autre commune ?
À la mairie du lieu du décès, c'est-à-dire la commune de l'hôpital. La mairie de son domicile n'a pas à être prévenue séparément pour l'acte de décès.
Combien de copies de l'acte de décès faut-il demander ?
Comptez une copie par organisme : banques, caisses de retraite, assurances, mutuelle, fournisseurs, notaire. Dix à quinze copies est un ordre de grandeur réaliste. Elles sont gratuites.
Les comptes bancaires sont-ils bloqués immédiatement ?
Les comptes individuels sont bloqués dès que la banque est informée. Un compte joint reste généralement utilisable par le cotitulaire survivant. Les frais d'obsèques peuvent être réglés depuis le compte du défunt, dans une limite plafonnée.
La pension de réversion est-elle automatique ?
Non. Elle doit être demandée, auprès de chaque régime, et elle est soumise à conditions. Passé douze mois, le rattrapage depuis la date du décès est perdu.
Faut-il obligatoirement un notaire ?
Il est obligatoire dès qu'il y a un bien immobilier, un testament, une donation entre époux ou un contrat de mariage. Pour une succession simple et de faible montant, il peut ne pas l'être.
Peut-on hériter des dettes d'un parent ?
La succession comprend les biens et les dettes. Un héritier dispose de plusieurs options et n'est pas tenu d'accepter sans condition. Ce choix est encadré par des délais et engage : parlez-en au notaire avant de vous prononcer.
Que faut-il préparer de son vivant pour simplifier les choses ?
L'essentiel n'est pas le patrimoine, c'est l'information : où sont les comptes, quelles caisses de retraite, quels contrats, quels abonnements, qui prévenir. Un classeur tenu à jour et dont deux personnes connaissent l'emplacement épargne des mois de recherches à la famille.
Ces prestations donnent-elles droit au crédit d'impôt ?
Proxi'Seniors est un organisme déclaré de services à la personne. L'assistance administrative réalisée à domicile ouvre droit au crédit d'impôt de 50 % prévu par l'article 199 sexdecies du code général des impôts, dans la limite des plafonds prévus par la loi. Avec l'avance immédiate, vous ne réglez que la moitié de la facture.
Parler à quelqu'un
Un premier échange téléphonique, sans engagement. Vous expliquez votre situation, je vous dis ce qui peut être fait.
contact.proxiseniors@gmail.com